
Українська індустрія розробки ігор демонструє безпрецедентну стійкість: попри воєнний стан та інфраструктурні обмеження, вітчизняні компанії створюють власні світові хіти та долучаються до розробки блокбастерів рівня Call of Duty та Diablo IV. За даними аналітиків YC.Market, загальний дохід Топ-20 українських компаній з основним видом економічної діяльності 58.21 (“Видання комп’ютерних ігор”) у 2025 році перевищив 2,6 млрд грн.
Аналіз лідерів рейтингу розкриває диверсифіковану та неоднорідну структуру ринку: поруч із продуктовими розробниками (4A Games) та сервісними гігантами (Ulysses Graphics) першу сходинку за виторгом займає компанія, яка ймовірно не створює ігрового контенту. Водночас чимало інших українських компаній, які мають відомі ігрові проєкти залишаються поза статистикою. В наш Топ-20 не включались компанії, які мають інші основні види економічної діяльності, зокрема 62.01 “Комп’ютерне програмування”. У цьому матеріалі розбираємося, як влаштована реальна мапа індустрії, за якими бізнес-моделями працюють провідні компанії та яких масштабних релізів очікувати у 2026–2027 роках.
Структура ринку та глобальний ко-девелопмент
Історично структура українського геймдеву будується на двох напрямках: продуктовому сегменті, що фокусується на розробці власної інтелектуальної власності, та розвиненому сервісному секторі, який забезпечує аутсорсинг, ко-девелопмент і портування для світових брендів.
Саме експертиза в сервісному бізнесі, зокрема наявність сильного пулу 2D та 3D художників, перетворила Україну на один із ключових європейських хабів для таких видавців, як CD Projekt, Activision, Capcom та Deep Silver. Такі відомі українські студії і міжнародні компанії з основними центрами розробки в Україні – Room 8 Group (R8G UK LIMITED, ROOM 8 GROUP LTD ), Volmi Games, N-iX Games (основний вид економічної діяльності 62.01 “Комп’ютерне програмування”), Ulysses Graphics – безпосередньо залучаються до розробки, створення арту, портування та тестування світових бестселерів. До їхнього портфоліо входить залученість у такі знакові проєкти, як Call of Duty: Modern Warfare III, Dead Space Remake, Alan Wake II, Diablo IV, а також Risk of Rain 2, The Outer Worlds, Five Nights at Freddy’s: Help Wanted, The Finals та The Elder Scrolls IV: Oblivion Remastered.
Поряд із глобальними сервісними гравцями на ринку успішно оперують питомо українські студії середнього та малого формату. Вони формують гнучку бізнес-модель, часто поєднуючи аутсорсингову діяльність із розвитком власних ігрових продуктів.
Хто очолює Топ-20 та на чому заробляє ринок геймдеву
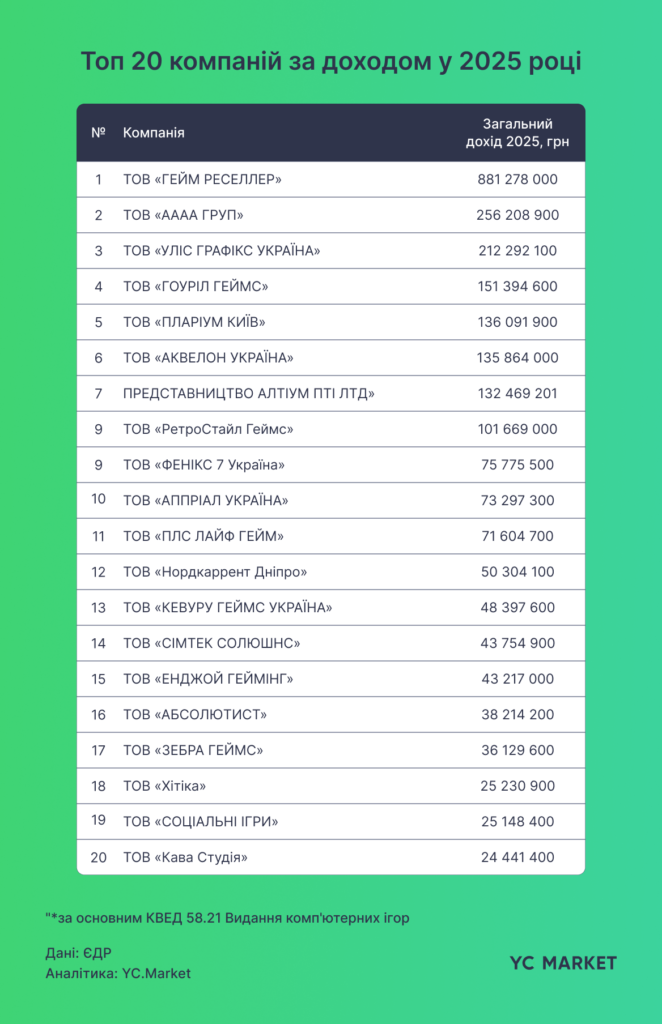
Аналітики YC.Market сформували рейтинг Топ-20 компаній за доходом у 2025 році. Для дослідження обрали компанії, основним видом економічної діяльності яких є видавництво комп’ютерних ігор (КВЕД 58.21). Ключовими критеріями відбору до Топ-20 стали загальний дохід від реалізації продукту за 2025 рік та відсутність зв’язків із РФ та РБ.
1. ТОВ «ГЕЙМ РЕСЕЛЛЕР» (ІК 44001574)
Компанія очолює рейтинг за обсягом загального доходу за 2025 рік серед юридичних осіб із основним видом економічної діяльності 58.21 (“Видання комп’ютерних ігор”). Кінцевим бенефіціарним власником компанії є громадянин Латвії Немчіковс Андрейс. Згідно з історичними даними 12 серпня 2026 року в компанії відбулася зміна керівника. Замість Братіної Ольги Дмитрівни, яка перебувала на посаді з 2021 року, новим керівником став Євграфов Євген Олександрович.
ТОВ “Гейм Реселлер”, в свою чергу, є учасником 2 компаній із основним видом економічної діяльності 64.99 (“Надання інших фінансових послуг (крім страхування та пенсійного забезпечення), н.в.і.у.”): ТОВ “ГР ІНВЕСТЕР” та ТОВ “ГР ІНВЕСТ СОЛЮШНС”.
Згідно з даними відкритих реєстрів за даною юридичною особою не зареєстровано прав на інтелектуальну власність виданих ігор (IP), а також вона не представлена на платформах цифрової дистрибуції (Steam, App Store, Google Play). Натомість, ТОВ «ГЕЙМ РЕСЕЛЛЕР» має ліцензію на провадження діяльності з надання послуг у сфері азартних ігор.
2. 4A Games (ТОВ «АААА ГРУП»,ІК 43289227)
Учасником компанії є іноземна юридична особа 4А ГЕЙМЗ ЛІМІТЕД, зареєстрована на Мальті, а бенефіціаром – резидент Швеції ВІНГЕФУШ ЛАРС ЕРІК УЛОФ. За даними офіційного сайту Embracer Group AB, Lars Wingefors є головою ради директорів та співвласником останньої.
Студія 4A Games є творцем культової серії постапокаліптичних шутерів Metro.
Головною подією 2025–2026 років для студії стала активна кампанія з підготовки до виходу четвертої частини франшизи – Metro 2039. Навесні 2026 року (16 квітня) студія офіційно анонсувала гру і розповіла, як війна змінила наратив майбутнього проєкту. Розвиток проєкту не зупиняється: у вересні 2026 року розробники презентували новий геймплейний трейлер під час глобальної презентації PlayStation (State of Play), де остаточно підтвердили дату релізу – 4 лютого 2027 року на ПК, PS5 та Xbox Series X/S.
3. Ulysses Graphics (ТОВ «УЛІС ГРАФІКС УКРАЇНА»,ІК 44810117)
Учасником ТОВ “УЛІС ГРАФІКС УКРАЇНА” є польська компанія “УЛІС ГРАФІКС”, а кінцевими бенефіціарними власниками є українці Анатолій Чечель та Юрій Компанєєць.
Згідно з офіційним портфоліо студії, команда долучилася до створення 3D-ассетів та моделей для таких світових ААА-хітів, як Borderlands 4 (створення ігрового оточення) та масштабного оновлення Hunt: Showdown 1896 від Crytek (скульптинг, текстурування та створення 3D-моделей зброї). Крім того, студія має багаторічну історію співпраці із серією Call of Duty.
Водночас компанія диверсифікує свій бізнес і активно розвиває власну інтелектуальну власність (IP) – ретрофутуристичну антигравітаційну гоночну гру Project Hover. Проєкт вийшов у дочасний доступ Steam наприкінці 2024 року і протягом 2025–2026 років активно розвивався та оновлювався студією.
Рейтинг Топ-20 компаній за доходом у 2025 році наочно ілюструє диверсифікацію індустрії та підтверджує співіснування продуктових і сервісних бізнес-моделей.
Географія українського геймдеву
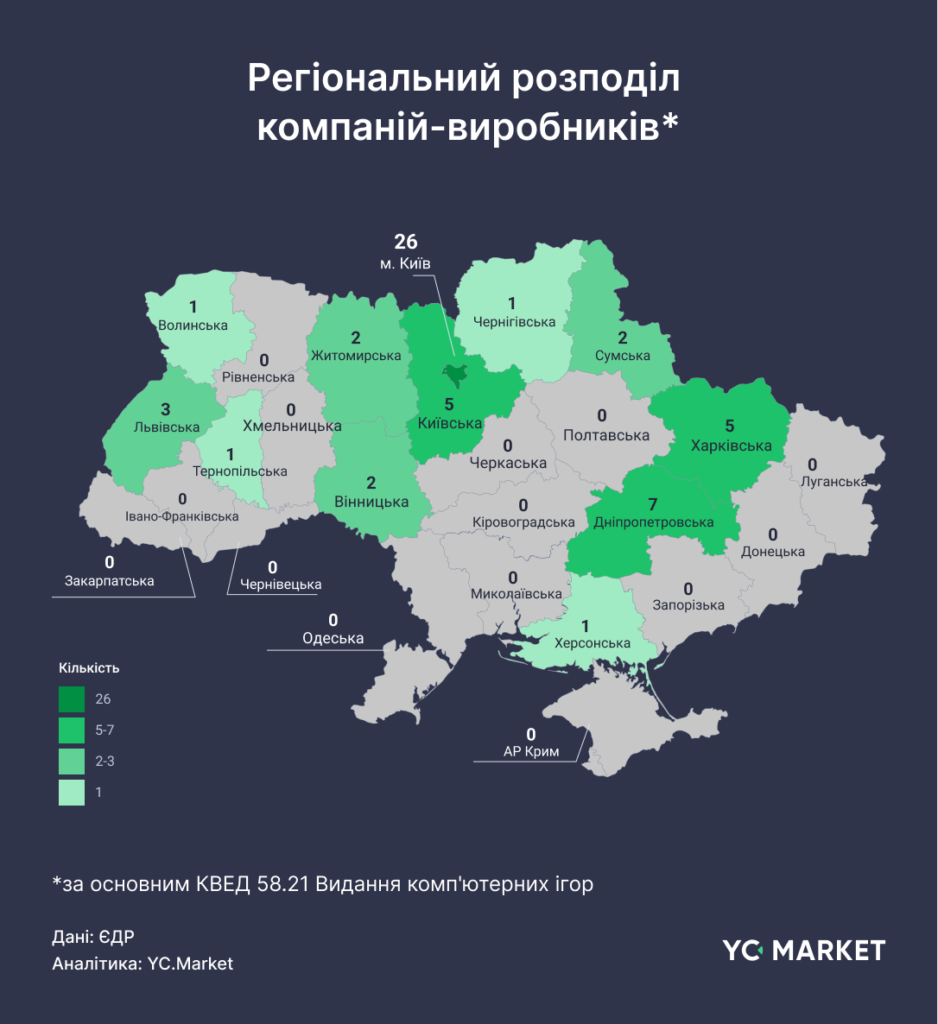
Щоб дослідити географію українського геймдеву, ми застосували ключові параметри відбору й отримали цільову вибірку з 56 компаній. До переліку увійшли компанії, які не перебувають у стані припинення, з комерційною організаційно-правовою формою, що вже подали фінансову звітність за 2025 рік та мають основний вид економічної діяльності – 58.21 “Видання комп’ютерних ігор”.
Київ є беззаперечним лідером – тут зареєстровано 26 компаній, що становить 46% від загальної вибірки. Разом із компаніями Київської області (5 компаній) столичний кластер концентрує понад 55% компаній, що мають основний вид економічної діяльності – 58.21 “Видання комп’ютерних ігор”.Наступними за кількістю компаній є Дніпропетровська (7), Харківська (5) та Львівська (3) області. Ці три регіони спільно зі столичним утворюють ядро ринку, яке акумулює понад 82% вибірки
Невелика кількість компаній з основним видом економічної діяльності -58.21 “Видання комп’ютерних ігор” також зареєстровані в інших регіонах: по дві компанії зареєстровано у Вінницькій, Житомирській та Сумській областях, і по одній – у Волинській, Тернопільській, Чернігівській та Херсонській. Водночас значна частина областей (переважно на півдні, сході та заході) наразі не має діючих компаній із поданою звітністю за 2025 рік за цим КВЕДом.
Еволюція знакових проєктів та очікувані релізи (2025–2027)
Досліджуючи український геймдев, неможливо оминути головний парадокс індустрії: творців найгучніших вітчизняних хітів – розробників ААА-ігор та визнаних інді-проєктів – немає в нашому рейтингу Топ-20 з основним видом економічної діяльності 58.21.
Чому так відбувається? У продуктовому секторі глобальний комерційний масштаб часто диктує інші юридичні моделі. Великі компанії оперують через закордонні материнські структури або паблішерів (як у випадку з 4A Games чи Frogwares), залучають іноземні інвестиції або працюють за іншими видами економічної діяльності (наприклад, суто розробка ПЗ). Проте їхні проєкти також формують імідж України на міжнародній арені та демонструють безпрецедентну стійкість.
Для цього огляду ми виділили ключові релізи, відібравши їх за критеріями, що виходять за межі локальної фінансової звітності: це багатомільйонні бюджети, здатність залучати міжнародне краудфандинг-фінансування, сотні тисяч додавань до списків бажаного (Wishlists) та глобальні обсяги продажів.
S.T.A.L.K.E.R. 2: Heart of Chornobyl (GSC Game World, КВЕД 62.01)
Масштабний шутер вийшов 20 листопада 2024 року і вже за перші 48 годин перетнув позначку в 1 мільйон проданих копій. За словами засновника студії Сергія Григоровича, бюджет повного циклу розробки другої частини склав близько $70 мільйонів (для порівняння: перша гра обійшлася у $2 млн). В 2023 році кінцевим бенефіціарним власником GSC Game World став Максим Кріппа. Особа з ідентичним ПІБ є фігурантом журналістських розслідувань 2023-2025 років, серед яких: публікація інтернет-видання “Економічна правда” за 29.12.2024 “Суд наказав фірмі, пов’язаній з Кріппою, сплатити 10 мільйонів боргу за гральні ліцензії” та публікація інтернет-видання “Економічна правда” за 07.11.2024 “Новий олігарх чи Курченко-2. Хто такий Максим Кріппа і звідки в нього гроші?”.
Metro 2039 (4A Games)
Четверту частину культової серії “Metro” анонсували навесні 2026 року. Фінансові очікування від франшизи колосальні: попередні ігри серії згенерували десятки мільйонів доларів валового доходу, а саму студію 4A Games у 2020 роц придбав шведський холдинг Embracer Group придбав за $35 мільйонів.
Сюжетна лінія розгортається через чотири роки після подій Metro Exodus. Розробники відкрито заявляють, що Metro 2039 є найтемнішою частиною серії, а її наратив був повністю переписаний під впливом досвіду війни в Україні. У співавторстві з Дмитром Глуховським, студія заклала в гру глибокі метафори про наслідки війни, ціну мовчання та природу свободи.
The Sinking City 2 (Frogwares)
Реліз сиквелу The Sinking City 2 відбувся 18 серпня 2026 року на ПК, PlayStation 5 та Xbox Series X/S. Студія свідомо переосмислила концепцію першої частини – гра створюється на базі Unreal Engine 5 та фокусується на атмосфері лавкрафтівського жаху у напівзатопленому місті Аркхем 1920-х років. Попри постійні відключення світла в Києві, успішна кампанія на Kickstarter у 2025 році дозволила забезпечити фінансову стабільність проєкту: розробники зібрали початкову мету в €100 000 вкрай швидко, а загалом залучили понад €539 000 від понад 6 000 бекерів з усього світу. Проте у доступних даних відсутня інформація про фінансову звітність за 2025 рік ПІДПРИЄМСТВО З 100% ІНВЕСТИЦІЄЮ “ФРОГВЕЙРС УКРАЇНА”.
Трансформація Shatterline (Frag Lab, КВЕД 62.01)
Високотехнологічний український шутер Shatterline від київської студії Frag Lab пройшов складний шлях трансформацій. Створена у партнерстві з Wargaming, яка вийшла з проєкту у 2022 році, гра тривалий час перебувала у ранньому доступі Steam. Наприкінці 2024 року розробники уклали видавничу угоду з web3-компанією Faraway, запустивши проєкт в Epic Games Store із інтеграцією блокчейн-технологій та NFT для боротьби з читерством.
Однак у травні 2025 року Frag Lab оголосила про радикальну зміну стратегії: з 26 червня 2025 року онлайн-сервери мультиплеєра були назавжди закриті, а гра повністю переорієнтувалася на платний однокористувацький формат (pay-to-play).
Інші перспективні анонси
Окрім визнаних гігантів, український ринок активно генерує нові концепти. Студія Hologryph привертає увагу амбітним дизельпанк-шутером про “галичан у космосі” SAND: Raiders of Sophie. Водночас одеська сервісна компанія Farom Studio диверсифікує свій портфель на ринку мобільних ігор, випустивши симулятор протиповітряної оборони та містобудівну стратегію Age After Age.
Перспективи і виклики геймдев-сектору
Українська індустрія розробки ігор остаточно переросла статус виключно “регіонального аутсорс-хабу” та вийшла за межі традиційних статистичних класифікаторів. Структура фінансових лідерів беззаперечно доводить, що сьогоднішній вітчизняний геймдев – це складна, глибоко інтегрована у світову економіку екосистема. У ній паралельно існують багатомільйонні потоки від цифрової дистрибуції, масштабні сервісні контракти з топ-паблішерами та створення власної унікальної інтелектуальної власності.
Найважливішим трендом останніх років стало стирання меж між різними бізнес-моделями: компанії, які роками здобували експертизу на розробці чужих ААА-хітів, тепер успішно інвестують у власні ігри. Водночас продуктові студії продовжують створювати високобюджетні франшизи, адаптуючи їхні наративи до реалій сьогодення.
У перспективі найближчих років успіх вітчизняного ринку вимірюватиметься не лише обсягами задекларованої виручки у локальних реєстрах, а насамперед глобальним впливом його продуктів. І очікувані світові прем’єри 2026–2027 років показують, що українські розробники не просто адаптувалися до безпрецедентних викликів, а й готові задавати нові стандарти якості на міжнародній арені.


