
В умовах воєнного стану, коли перебої з енергопостачанням загрожують безперервності виробництва, біогаз може стати для тваринницьких і птахівничих підприємств додатковим джерелом електроенергії та тепла – використання власних органічних відходів як сировини дає змогу зменшувати залежність від зовнішнього постачання енергії.
Український агросектор щороку генерує значні обсяги органічного матеріалу, який традиційно класифікують як виробничі відходи. Проте з погляду енергоефективності відходи тваринництва та птахівництва чи залишки їх перероблювання можуть бути цінною сировиною для виробництва енергії та біодобрив. Біогаз дає змогу перетворювати органічні відходи тваринництва на додатковий ресурс для господарства, одночасно зменшуючи витрати на їх утилізацію та замикаючи виробничий цикл.
Аналітична команда YC.Market дослідила передумови розвитку біогазових проєктів в Україні, проаналізувала регіональний розподіл тваринницьких компаній та визначила найбільші підприємства за виручкою.
Масштаб можливостей: енергетичний потенціал
В основі технології лежить анаеробне зброджування: мікроорганізми розкладають органічну сировину без доступу кисню. Процес відбувається в герметичних резервуарах, де утворюється біогаз, що містить метан. Його збирають і використовують як паливо для виробництва електроенергії та тепла. Після очищення до біометану газ можна використовувати як замінник природного газу.
Щоб оцінити реальну цінність технології, достатньо подивитися на розрахункові дані перетворення однієї тонни біоресурсів. Замість звичних операційних витрат на логістику та утилізацію відходів, бізнес може отримувати:
- енергоносій в межах 25–500 м³ біогазу залежно від енергомісткості сировини;
- до 0,9 т біодобрив у вигляді стабілізованої органіки, яка є безпечною для ґрунту та ефективно замінює дорогі мінеральні добрива;
- близько 50–1000 кВт·год теплової та електричної енергії при спалюванні отриманого обсягу біогазу.
За оцінкою IEA 2026 року, потенціал виробництва біогазу та біометану в Україні лише з відходів і залишків становить близько 11,6 млрд м³ у газовому еквіваленті на рік. Ця оцінка охоплює потенціал усіх видів відходів і залишків. У цьому дослідженні окремо розглядаємо вужчий сегмент — виробництво біогазу саме з відходів тваринництва.
Світова динаміка ринку біогазу
Біогазова індустрія сьогодні є економічним сектором зі стабільним, прогнозованим зростанням. Аналіз даних за період 2020-2025 років демонструє чіткий висхідний тренд. Навіть в умовах глобальних економічних викликів, виробництво біогазу щороку збільшує оберти, перетворюючись на ключовий елемент енергетичної безпеки розвинених країн.
Підвищення попиту на біогаз також пов’язане із впровадженням критеріїв ESG. З екологічної точки зору (E) він дозволяє оптимізувати витрати завдяки використанню чистої енергії локальних відходів. В соціальному вимірі (S) децентралізовані потужності з перероблення біовідходів є шляхом організації на підприємствах чи в громадах безперебійного енергопостачання, стійкого до зовнішніх криз. З позиції корпоративного управління (G) ця технологія для бізнесів є можливістю забезпечити довгострокову фінансову стабільність, зменшуючи ризики впливу цінових коливань на ринках енергоносіїв.
Практичним інструментом для оцінки потенційних партнерів у таких проєктах є модуль «ESG-профіль» у системі YouControl – він автоматизує аналіз відкритих даних за екологічними, соціальними та управлінськими факторами й допомагає виявляти виявляти фактори, які потребують додаткової уваги. Зокрема, модуль містить інформацію про декларації відповідності матеріально-технічної бази вимогам законодавства з питань охорони праці. Для компаній, які планують розвивати біогазове виробництво, це додатковий інструмент перевірки постачальників сировини та інших учасників проєкту.
За прогнозом International Energy Agency (IEA), у 2025–2030 роках сукупне світове виробництво біогазу та біометану зросте на 22%.
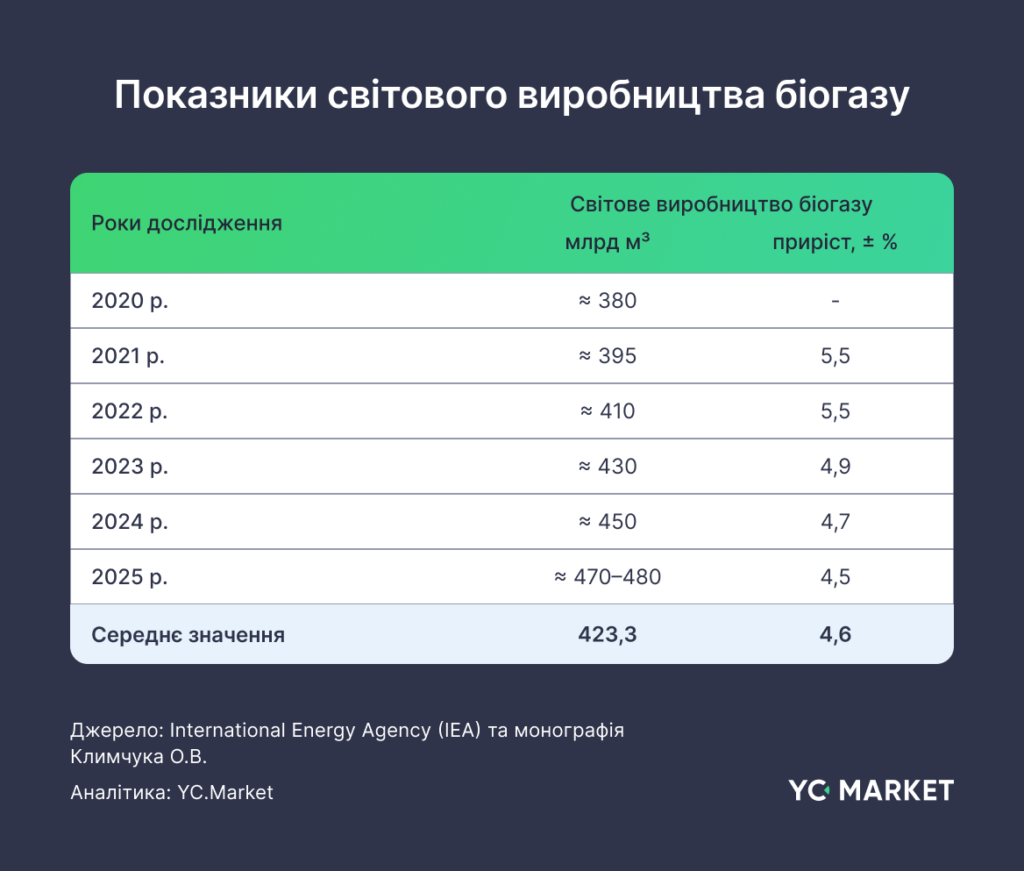
Ринок зростає із середнім темпом майже 5% на рік – це свідчить про низьку волатильність та високу стійкість галузі. Інвестиції у біогаз – це гра «в довгу» на ринку, що стабільно показує позитивну динаміку росту.
Ключові гравці та структура виробництва
Розглянемо які саме країни є лідерами в галузі, оскільки це допоможе розуміти в кого доцільніше переймати технологію та куди в перспективі експортувати український біометан. У світовій структурі виробництва біогазу впродовж 2020–2025 рр. значна частка припадає на європейські країни. Лідером у цій групі виступає Німеччина, частка якої оцінюється на рівні приблизно 18–20 % світового виробництва біогазу. Значний внесок також забезпечують Франція (близько 6–7 %) та Велика Британія (орієнтовно 5–6 %), а сукупна частка інших європейських країн коливається в межах 17–21 %.
Другу половину світового ринку (50%) формують позаєвропейські економіки, які використовують біогаз як інструмент декарбонізації та промислової утилізації агровідходів:
- Китай (15%) – ключовий гравець у глобальній структурі виробництва.
- США (10%) та Індія (7%) розвивають галузь як складову політики декарбонізації та утилізації біовідходів, зокрема тваринницького походження.
- Бразилія (4%) – біогазовий сектор тут базується переважно на аграрному комплексі та відходах харчової промисловості.
- Інші країни (14%) – частка, яку формують окремі держави Латинської Америки, Азії та Східної Європи.
Загалом така структура свідчить про те, що основні потужності виробництва біогазу зосереджені в країнах з розвинутими механізмами підтримки відновлюваної енергетики, розвинутою аграрною та переробною базою, а також із чітко окресленими цілями скорочення викидів парникових газів.
Європейський досвід енергетичної автономності
У країнах Західної Європи технологія біогазу вже трансформувалася з альтернативної енергетики на галузевий стандарт. Ключова цінність технології полягає у комплексному підході, що поєднує утилізацію відходів, генерацію енергоносіїв та отримання органічних добрив.
На сьогодні в ЄС сформувалися три основні концепції роботи з біогазом, які дозволяють адаптувати технологію під різні масштаби:
- Розміщення обладнання безпосередньо на фермі для переробки власних відходів. Це класична модель замкнутого циклу.
- Використання потужних комплексів, розрахованих на обслуговування декількох господарств. Така кооперація дозволяє ефективно переробляти значні обсяги гною та оптимізувати логістику.
- Будівництво заводів високої потужності, що спеціалізуються на переробці широкого спектра органіки різного походження (аграрні, комунальні, промислові відходи).
Варто зауважити, що виробництво біогазу не має на меті повністю замінити традиційні джерела в масштабах всієї країни – його стратегічна роль полягає в децентралізації енергопостачання. Це можливість для окремих регіонів та підприємств суттєво зменшити споживання природного газу й електроенергії з мережі, підвищуючи свою стійкість та автономність.
Потенціал виробництва біогазу в Україні: сировинна база, переваги та виклики
Розвиток біогазової індустрії в Україні варто розглядати як стратегічний напрям підвищення рентабельності та енергетичної безпеки агросектору. Промислове тваринництво забезпечує безперервний виробничий цикл 365 днів на рік і гарантує стабільну сировинну базу.
Основу енергетичного потенціалу складає широкий спектр органіки. Сировиною для промислового виробництва може ефективно використовуватися будь-який біологічний продукт, який можна розділити на п’ять ключових груп: органічні добрива, рослинні відходи, агропромислові відходи, відходи забою тварин та комунальні біовідходи.
Концентрація великих комплексів із вирощування великої рогатої худоби, свиней та птиці, особливо у західних, північних і центральних регіонах, створює природні “енергетичні кластери” – у цих зонах висока щільність виробництва поєднується з наявною інфраструктурою, що суттєво оптимізує логістику збору відходів.
Кількісний аналіз наявних ресурсів та потенціал
Якщо звузити аналіз саме до відходів тваринництва, експертна оцінка дає два показники потенціалу:
- Теоретичний потенціал становить близько 1,8 млрд м³ біогазу на рік, що еквівалентне 1,4 млн т умовного палива. Це загальний обсяг ресурсу, що генерується галуззю.
- Технічний потенціал, який є реально доступним, знаходиться в межах 1,3 млрд м³ на рік.
Таким чином, технічно доступний потенціал складає 72,2% від теоретичного. Це свідчить про високу доступність сировини для переробки вже сьогодні, без необхідності складних технологічних рішень для її збору. Конверсія цього обсягу дозволила б замістити значну частку імпортованого природного газу у разі очищення до біометану або забезпечити генерацію промислових обсягів теплової та електричної енергії.
Для освоєння наявного потенціалу відходів тваринництва в Україні розрахункова потреба становить близько 3 000 біогазових установок.
Переваги використання відходів тваринництва для біогазових установок
Важливою перевагою використання відходів тваринництва як сировини для біогазових установок є не лише отримання відновлюваної енергії, а й розв’язання екологічних проблем. Технологія анаеробного зброджування вирішує одразу три стратегічні завдання фермера:
- Енергетичне. Отримання власного джерела електрики та теплової енергії.
- Екологічне. Оскільки свіжий гній є джерелом метану та неприємних запахів, у біогазовій установці цей процес стає контрольованим. Це допомагає запобігти забрудненню повітря та ґрунтових вод, а отримані шкідливі викиди контрольовано збирати та перетворювати їх на енергетичний ресурс.
- Агрономічне. На виході фермер отримує дигестат – це готове, безпечне біодобриво, яке краще засвоюється рослинами, ніж звичайний гній, і дозволяє економити на закупівлі дорогої мінеральної хімії.
Чому потенціал досі не розкритий?
Попри значні переваги реалізований потенціал біогазу з відходів тваринництва в Україні суттєво відстає від технічно можливого. Наразі наявний економічний потенціал використовується недостатньо активно через низку конкретних бар’єрів:
- Високий поріг входу, адже будівництво комплексу потребує значних стартових інвестицій.
- Брак знань, через що багато агровиробників просто не знають, як перетворити відходи на прибуток, і не бачать економічної вигоди.
- Бюрократія, яка викликає складнощі з підключенням до мереж, та недосконале регулювання з боку держави.
Водночас базова інфраструктура для обліку та підтвердження походження біометану вже створена: у лютому 2026 року Держенергоефективності офіційно запустило Реєстр біометану — державну цифрову систему обліку, верифікації та підтвердження походження відновлюваного газу. Наступний етап — інтеграція з європейськими механізмами: Програма розвитку виробництва біометану до 2035 року передбачає на першому етапі у 2026–2027 роках забезпечення доступу України до Бази даних ЄС для відновлюваних видів палива, а операційний план — ініціювання взаємного визнання гарантій походження біометану між Україною та ЄС.
Аналітика ринку за допомогою системи YC.Market
Щоб не покладатися лише на теорію та припущення, ми використали аналітичні дані багатофункціонального інструменту YC.Market від YouControl. Це допомагає побачити реальну картину розподілу сільськогосподарських компаній по регіонах України й оцінити масштаби вироблення сировини для виробництва біогазу.
Аналітична система YC.Market дозволила сформувати вибірку компаній, що відповідають необхідним для аналітики критеріям:
- Компанія не перебуває в стані припинення.
- Виручка перевищує 1 000 000 грн – для відбору економічно активних підприємств.
- КВЕД 01 Сільське господарство, мисливство та надання пов’язаних із ними послуг (01.41 Розведення великої рогатої худоби молочних порід; 01.42 Розведення іншої великої рогатої худоби та буйволів; 01.43 Розведення коней та інших тварин родини конячих; 01.45 Розведення овець і кіз; 01.46 Розведення свиней; 01.47 Розведення свійської птиці; 01.49 Розведення інших тварин).
Для цього дослідження використано зріз YC.Market, сформований наприкінці 2025 року. Фінансові показники компаній аналізувалися за 2024 рік — останній повний звітний рік, доступний на момент формування вибірки наприкінці 2025 року.
На основі отриманих даних сформовано карту концентрації потенційної сировинної бази України.
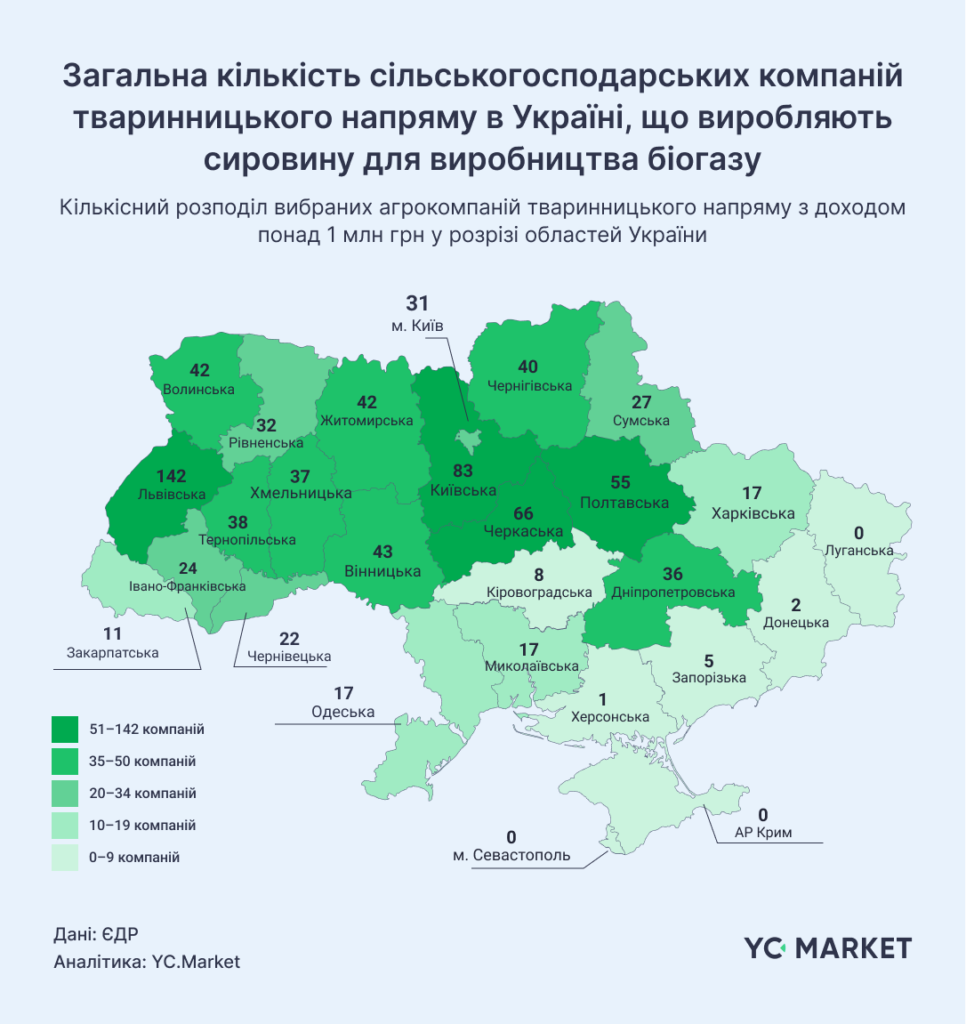
Використавши отримані дані, ми провели розподіл областей України за рівнем насиченості необхідною сировинною базою для отримання біогазу. Такий підхід дає змогу не «теоретично» говорити про потенціал, а чітко визначати пріоритетні зони для інвестування, спираючись на кількість діючих підприємств тваринницького напряму в кожній області.
Регіональний розподіл показує виразну концентрацію у кількох центрах. До групи областей із найвищим рівнем насиченості (понад 50 профільних компаній) належать Львівщина, яка є беззаперечним лідером із 142 підприємствами, Київщина із сумарно 114 компаніями (83 – у області та ще 31 – у м. Київ), а також Черкаська область (66) і Полтавська (55). Саме ці території мають найщільнішу мережу потенційних постачальників органічної сировини, що робить їх базовими точками для запуску великих біогазових проєктів і формування кластерів.
Високий рівень концентрації (35–50 компаній) демонструють Вінницька область (43), Волинська (42), Житомирська (42), Чернігівська (40), Тернопільська (38), Хмельницька (37) та Дніпропетровська (36). Це регіони з розвиненою інфраструктурою тваринницьких комплексів і достатньою кількістю учасників ринку, щоб планувати масштабні проєкти з прогнозованим забезпеченням сировиною.
Загалом отримані дані підтверджують, що основна концентрація сировинної бази – а отже, і найперспективніші локації для розвитку біогазової інфраструктури – зосереджені у центральних, західних та північних регіонах України.
Топ-12 міст для розгортання біогазових заводів
Окрім регіонального зрізу, аналітичний функціонал YC.Market допомагає визначити конкретні міста, де концентрація агробізнесу є найвищою.
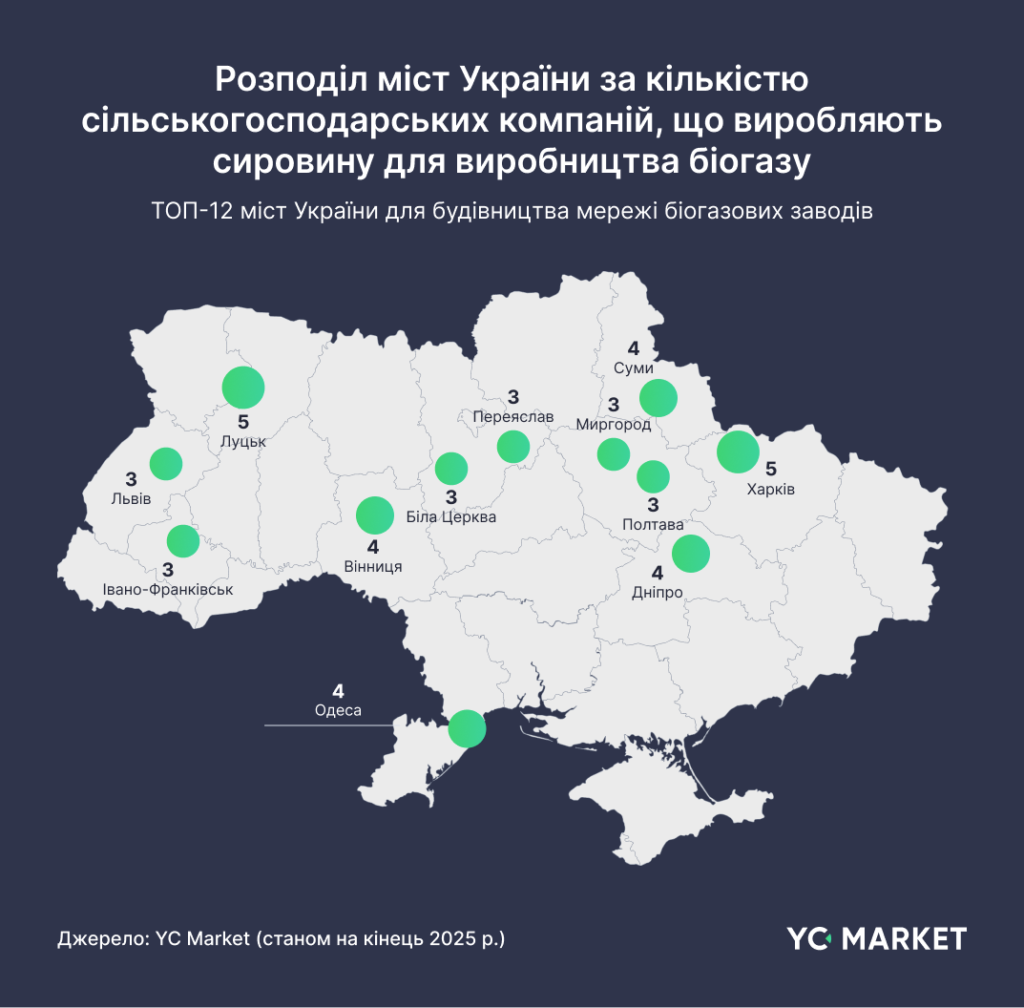
Концентрація компаній у цих містах показує, де зареєстрована значна кількість потенційних учасників сировинної бази та партнерів для біогазових проєктів. Водночас вибір конкретної локації для будівництва установки потребує додаткового аналізу розміщення виробничих потужностей, обсягів сировини та логістики.
Топ-10 компаній виробників сировинної бази за виручкою
Розуміння регіональної специфіки було б неповним без ідентифікації конкретних бізнесів. До рейтингу переважно увійшли великі підприємства птахівництва, а також компанії інших напрямів тваринництва. Їх масштаб господарської діяльності робить цей сегмент релевантним для подальшого аналізу потенційної сировинної бази біогазових проєктів.
- ТОВ “ВІННИЦЬКА ПТАХОФАБРИКА” — 49,69 млрд грн
- ПрАТ “МИРОНІВСЬКА ПТАХОФАБРИКА” — 24,97 млрд грн
- СТОВ “СТАРИНСЬКА ПТАХОФАБРИКА” — 6,74 млрд грн
- ТОВ “ПТАХОКОМПЛЕКС “ДНІПРОВСЬКИЙ” — 5,81 млрд грн
- ПрАТ “ОРІЛЬ-ЛІДЕР” — 5,58 млрд грн
- ТОВ “ЯСЕНСВІТ” — 3,84 млрд грн
- СТОВ “ТАРАСОВЕЦЬКА ПТАХОФАБРИКА” — 3,65 млрд грн
- ФГ “УЛАР” — 3,64 млрд грн
- ТОВ “ҐУДВЕЛЛІ УКРАЇНА” — 3,24 млрд грн
- ПрАТ “АГРОХОЛДИНГ АВАНГАРД” — 2,61 млрд грн
Однією з можливих моделей співпраці між виробниками сировинної бази, органами місцевого самоврядування та інвесторами є публічно-приватне партнерство (PPP). Органи влади можуть стимулювати формування сировинної бази та виділення земельних ділянок, а бізнес інвестувати у будівництво регіональних заводів відповідної потужності. Це win-win сценарій, оскільки громада отримує енергетичну стійкість та екологічну безпеку, а компанії – розв’язання питання утилізації відходів та дешеву енергію.
5 ключових висновків
- Відходи можуть стати енергією. Відходи тваринництва та птахівництва, а також інша органіка — це не про проблеми утилізації, а про альтернативну сировину для виробництва електрики, тепла й газу в складні часи.
- Для України це особливо актуально. Власна генерація може допомогти підприємствам менше залежати від перебоїв у мережі та цін на традиційні енергоносії.
- Біогаз дає більше, ніж просто енергію. Після переробки залишається дигестат, який можна використовувати як органічне добриво.
- Україна має значний потенціал для розвитку галузі. Особливо там, де поруч працює багато великих тваринницьких і птахівничих підприємств.
- Наступна перспектива — біометан. Держава вже сформувала Програму розвитку виробництва біометану до 2035 року. Тепер головне — перейти від планів до практики: запускати нові потужності, розвивати необхідну інфраструктуру та відкривати українському біометану шлях на ринок ЄС.
Біогаз утворюється під час анаеробного зброджування органічної сировини й містить метан. Після очищення біогазу до необхідної якості отримують біометан, який можна використовувати як замінник природного газу.
З 1 тонни біоресурсів можна отримати орієнтовно 25–500 м³ біогазу залежно від виду та енергомісткості сировини. Точний вихід для гною чи посліду залежить від їх складу та технології переробки.
Теоретичний потенціал оцінюється приблизно у 1,8 млрд м³ біогазу на рік, а технічно доступний — близько 1,3 млрд м³, або 72,2% теоретичного потенціалу.
Біогазова установка дає змогу отримувати власні електроенергію й тепло, зменшувати екологічне навантаження від відходів та виробляти дигестат — органічне добриво для сільського господарства.
За розрахунковою оцінкою, для освоєння наявного потенціалу відходів тваринництва Україні потрібно близько 3 000 біогазових установок.
Найвища концентрація профільних підприємств зафіксована у Львівській, Київській, Черкаській та Полтавській областях. Загалом найбільша сировинна база зосереджена у західних, центральних і північних регіонах України.
Головні бар’єри — значні стартові інвестиції, недостатня обізнаність частини агровиробників щодо економіки таких проєктів, а також складнощі з підключенням до мереж і регуляторними процедурами.
В Україні вже працює Реєстр біометану, а у 2026 році затверджено Програму розвитку виробництва біометану до 2035 року та операційний план її реалізації. Наступні кроки передбачають інтеграцію української системи з європейськими механізмами обліку та гарантій походження.
Вихід українського біометану на ринок ЄС є одним із напрямів державної програми, однак для повної інтеграції передбачено доступ до Бази даних ЄС та взаємне визнання гарантій походження. Український Реєстр біометану забезпечує облік, верифікацію та підтвердження походження відновлюваного газу.
Він дозволяє перетворювати власні органічні відходи на електроенергію, тепло та біодобрива, одночасно зменшуючи витрати на утилізацію й залежність підприємства від зовнішнього енергопостачання.


