
Повномасштабна війна різко збільшила фізичний масштаб українського ринку відходів. На жаль, лише зі зруйнованого та пошкодженого житла на підконтрольних уряду України територіях уже утворилося 17,2 млн тонн відходів від руйнувань. Водночас держава перебудовує правила ринку – пріоритет поступово зміщується від захоронення відходів до повторного використання та рециклінгу.
Ці процеси накладаються один на одного. Збирання безпечних відходів залишається найбільшим основним видом економічної діяльності за кількістю компаній, але найбільші обороти серед лідерів зосереджені там, де відходи повертаються в обіг як вторинна сировина. Окрему економіку мають небезпечні відходи, а війна додала до вибірки ще один нетиповий напрям – гуманітарне розмінування.
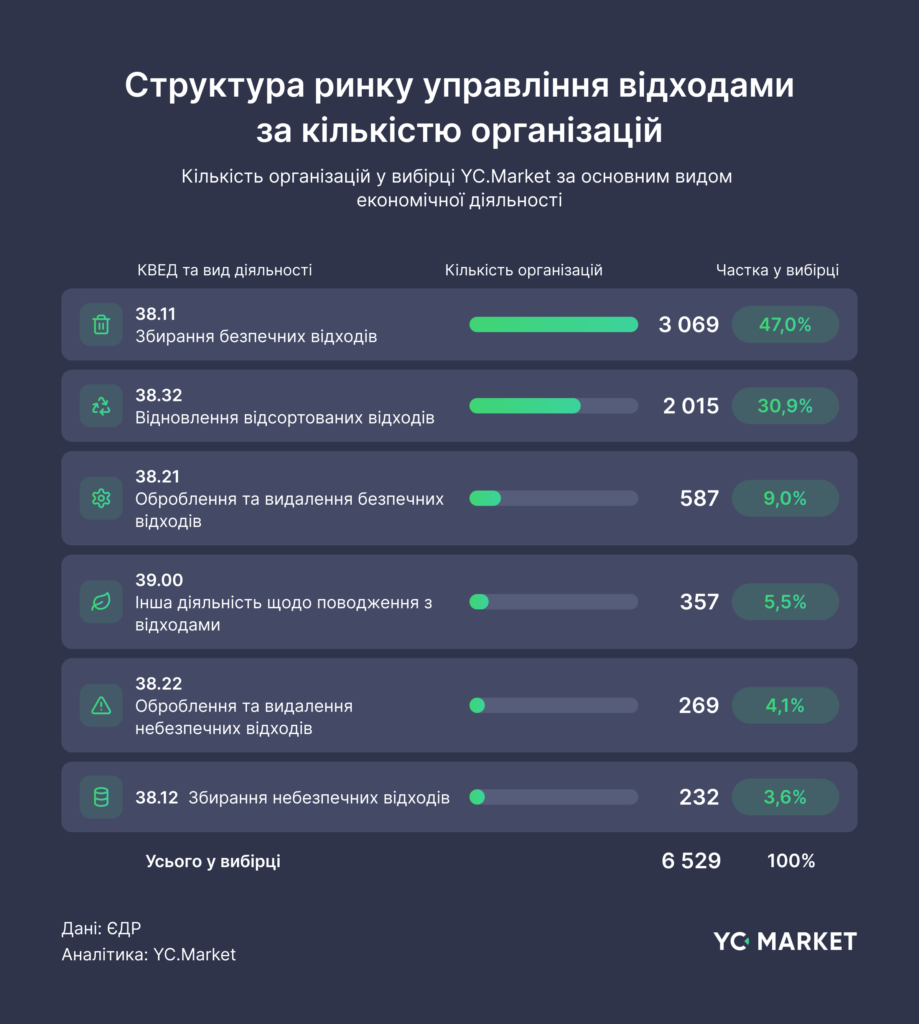
Аналітична команда YC.Market дослідила 6 529 юридичних осіб за шістьма основними видами економічної діяльності, щоб з’ясувати, де на цьому ринку концентруються гроші та наскільки великі обороти конвертуються у прибуток. Для сукупного фінансового аналізу використано дані 5 000 компаній із цієї вибірки, відсортованих за доходом.
Головне:
- Фінансовий зріз перших 5 000 компаній вибірки показав 48,8 млрд грн доходу та 178,3 млн грн чистого прибутку у 2025 році. Сукупна рентабельність становила лише 0,4%.
- Майже 78% компаній у вибірці зосереджені у двох напрямах – 47% мають основний вид економічної діяльності по збиранню безпечних відходів, ще 40% – по відновленню відсортованих відходів.
- Найбільші обороти серед лідерів з основним ВЕД у відновленні відсортованих відходів. Топ-5 компаній з цим ВЕД отримали майже 12 млрд грн доходу – у 3 раза більше, ніж топ-5 компаній з основним ВЕД зі збирання безпечних відходів.
- Великі обороти не означають високу рентабельність – «ГАЛ-КАТ» при 4,6 млрд грн доходу мав рентабельність 0,8%, тоді як «ДНІПРО МОНТАЖ» при 1 млрд грн доходу – 14%.
- Відбудова створює нову сировинну базу для ринку – із 11,7 млн тонн відходів від руйнувань, які ще потрібно прибрати та обробити, до 8,2 млн тонн потенційно придатні для перероблення та повторного використання.
48,8 млрд грн доходу і пів процента рентабельності – великі обороти без великих прибутків
У зведеному вивантаженні 5 000 компаній сукупний дохід становив 48,8 млрд грн у 2025 році проти 78 млрд грн у 2024-му. Скорочення – 29,2 млрд грн, або майже 38%.
Фінансовий результат водночас змінився з 7 млрд грн збитку у 2024 році на 178,3 млн грн прибутку у 2025-му. За сукупної рентабельності 0,4% це радше вихід до точки беззбитковості, ніж висока прибутковість.
Агрегований показник охоплює шість різних основних ВЕД – від комунального збирання до переробки та розмінування, тому не описує економіку окремого сегмента.
Збирання відходів домінує за кількістю компаній, відновлення – за доходами першої пʼятірки
За кількістю учасників ринок концентрується у двох напрямах. На основний ВЕД зі збирання безпечних відходів припадає 3 069 компаній, або 47% вибірки, а на основний ВЕД з відновлення відсортованих відходів – ще 2 015 або 31%. Разом це майже 78% усіх юридичних осібу дослідженні.
За оборотами найбільших компаній співвідношення вже інше. Топ-5 з основним ВЕД у відновленні відсортованих відходів сукупно отримали 11,9 млрд грн доходу у 2025 році – найбільше серед п’яти порівнюваних видах діяльності. У компаніях з основним ВЕД зі збирання безпечних відходів цей показник становив 4,1 млрд грн, в обробленні та видаленні безпечних – 1,7 млрд грн.
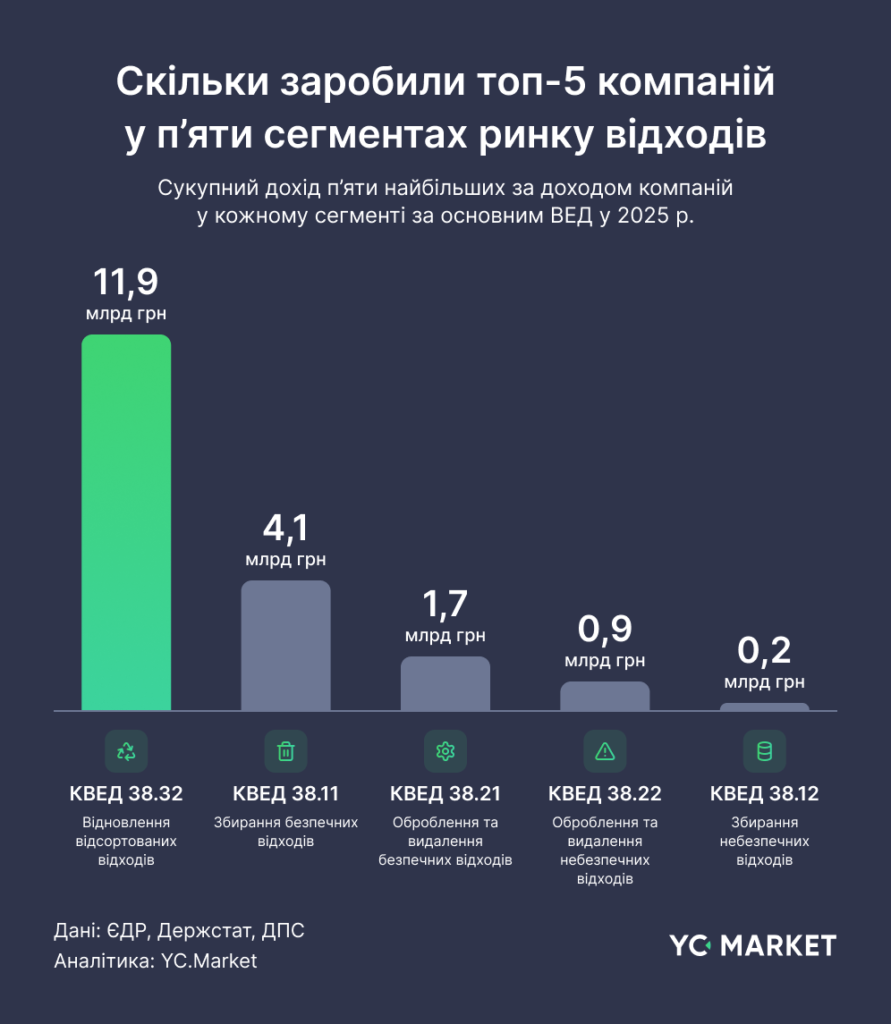
Показник відображає сукупний дохід п’яти найбільших за доходом компаній по кожному основному виду економічної діяльності, а не загальний дохід сегмента. Детальні фінансові показники компаній із рейтингів можна переглянути в аналітичній системі YouControl.
Збирання безпечних відходів: найбільший сегмент за кількістю компаній (КВЕД 38.11)
Основний код економічної діяльності 38.11 у вибірці мають 3 069 юридичних осіб. Серед лідерів за доходом переважають підприємства міської інфраструктури.
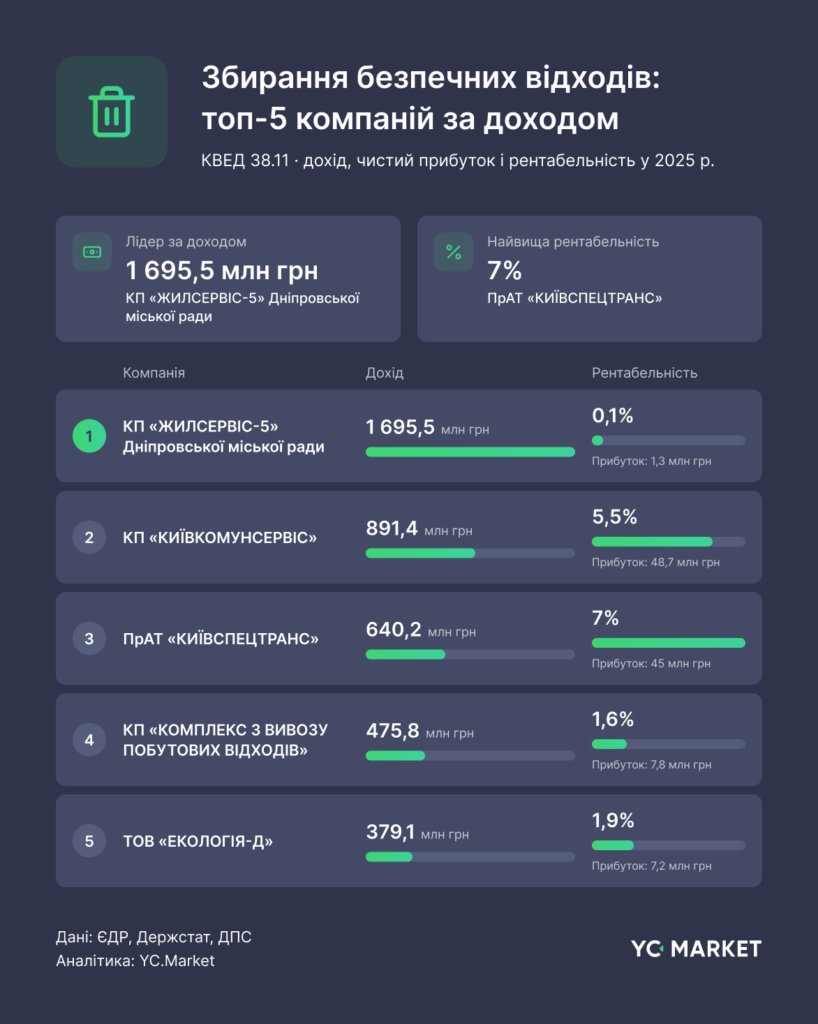
Згідно з даними аналітичної системи YC.Market топ-5 компаній сегмента отримали 4,1 млрд грн доходу та 110 млн грн чистого прибутку. Лідер за доходом, КП «ЖИЛСЕРВІС-5» ДМР, мав рентабельність 0,1%; у КП «КИЇВКОМУНСЕРВІС» – 5,5%, у ПрАТ «КИЇВСПЕЦТРАНС» – 7%. Розкид не дозволяє оцінювати економіку сегмента за одним оператором. Ймовірною причиною такого розкиду є різна локальна економіка послуги – тарифи, обсяги відходів, логістика, стан техніки та інфраструктури. Тарифи на операції з побутовими відходами встановлюються на місцевому рівні на основі планових витрат, тому однаковий ВЕД не означає однакову бізнес-модель.
Збирання небезпечних відходів: невеликий сегмент із різною рентабульністю (КВЕД 38.12)
У сегменті 232 юридичних особи. Однією з ймовірних причин невеликої кількості компаній є вищий регуляторний бар’єр – на відміну від звичайного збирання, робота з небезпечними відходами потребує ліцензії та виконання спеціальних ліцензійних умов.
Доходи топ-5 перебувають у вузькому діапазоні – від 28,1 млн грн до 33,7 млн грн.
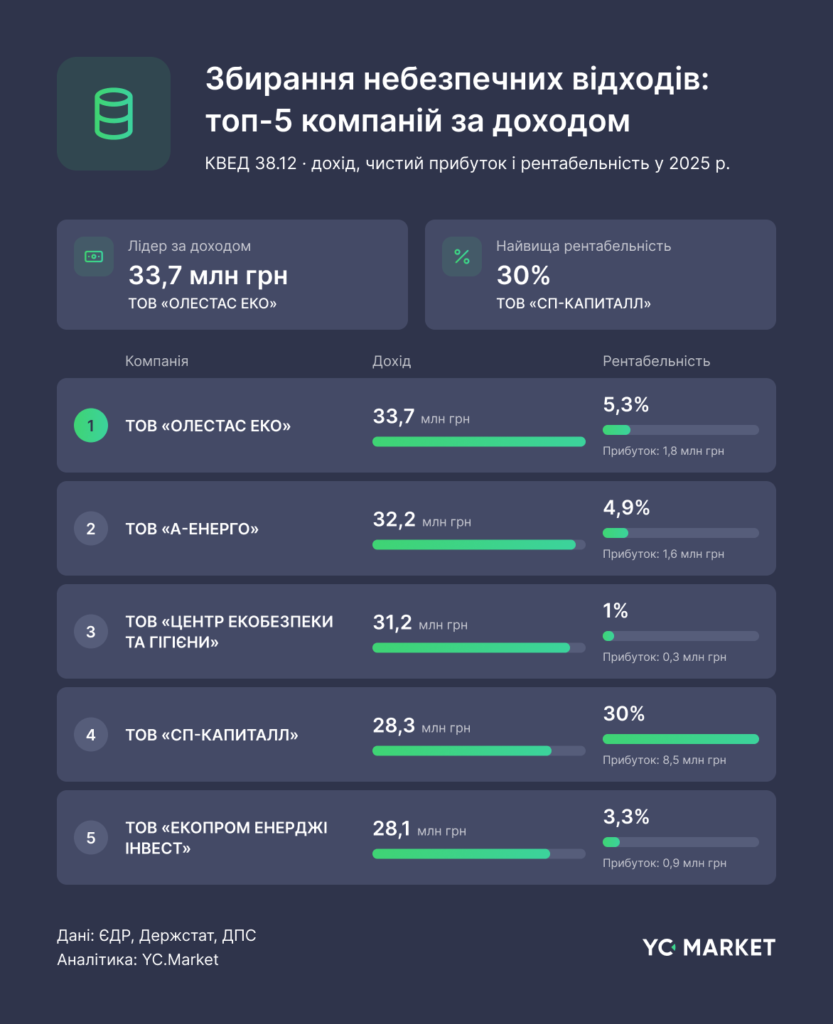
У топ-5 доходи близькі – від 28,1 млн грн до 33,7 млн грн, але рентабельність різниться суттєво. ТОВ «СП-КАПИТАЛЛ» має 30% проти 1–5,3% у решти компаній рейтингу.
Оброблення безпечних відходів: різні фінансові результати (КВЕД 38.21)
У сегменті 587 юридичних осіб. Дані першої п’ятірки показують, наскільки різною може бути рентабельність за зіставного масштабу доходу.
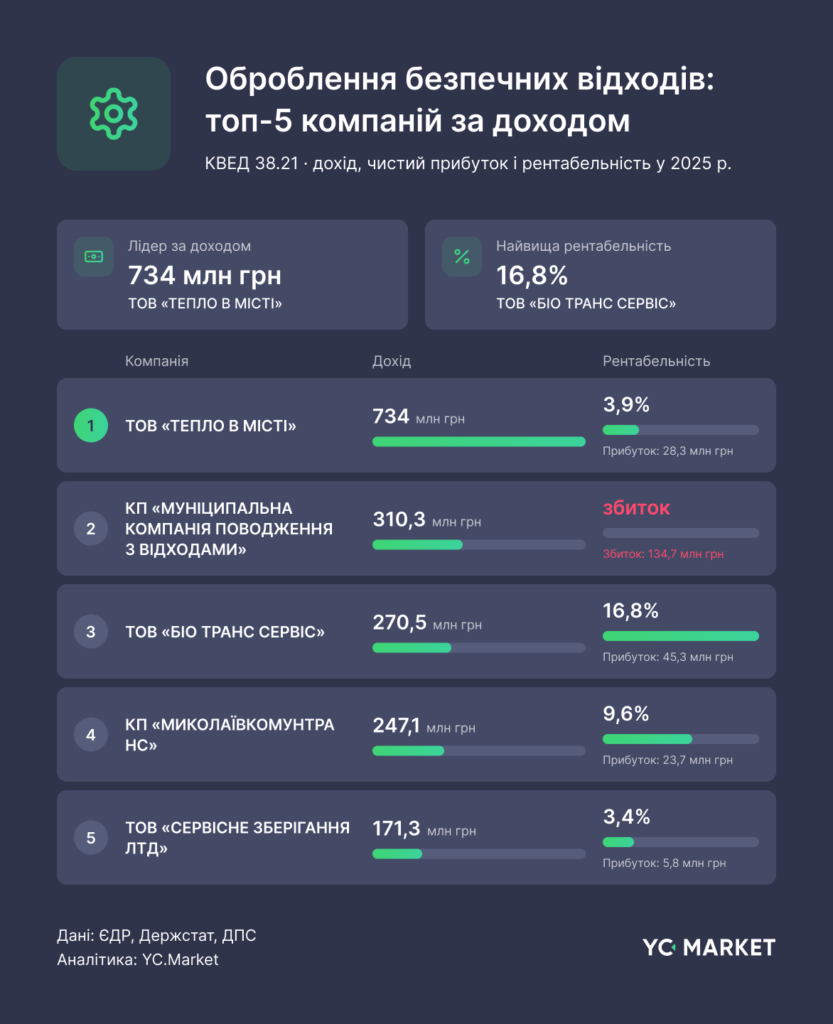
Дві компанії зі схожим доходом мають протилежний результат: КП «МУНІЦИПАЛЬНА КОМПАНІЯ ПОВОДЖЕННЯ З ВІДХОДАМИ» ХАРКІВСЬКОЇ МІСЬКОЇ РАДИ при 310,3 млн грн доходу отримало 134,7 млн грн збитку, а ТОВ «БІО ТРАНС СЕРВІС» при 270,5 млн грн доходу – 45,3 млн грн прибутку. Різниця у фінансовому результаті – 180 млн грн.
Сьогодні найбільші обороти серед лідерів уже зосереджені у відновленні матеріалів. Надалі попит на вторсировину може отримати й регуляторний стимул – Стратегія циркулярної економіки передбачає, що до 2035 року щонайменше 30% публічних будівельних тендерів мають враховувати критерії, пов’язані з переробленими та вторинними матеріалами.
Оброблення небезпечних відходів: масштаб не визначає рентабельність (КВЕД 38.22)
У сегменті 269 юридичних осіб. Лідер за доходом удвічі випереджає другу компанію рейтингу, але не має найвищої рентабельності.
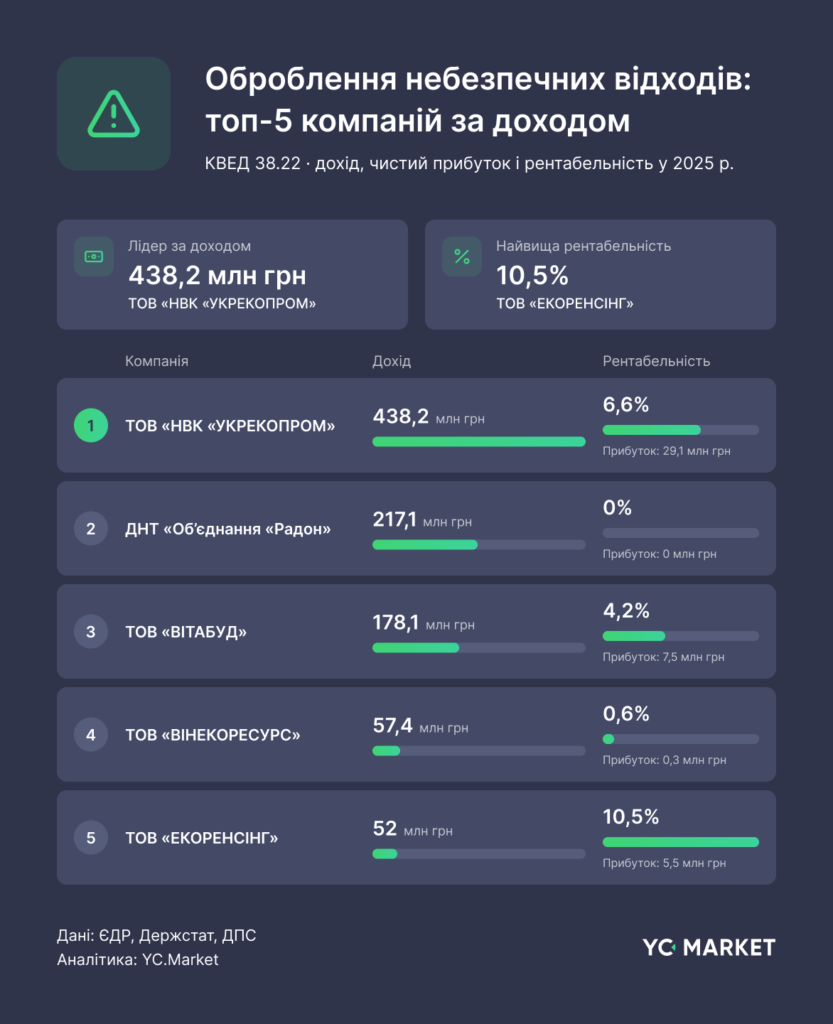
Лідер за доходом, ТОВ «НВК «УКРЕКОПРОМ», отримав 438,2 млн грн при рентабельності 6,6%. У ТОВ «ЕКОРЕНСІНГ» дохід у 8,4 раза менший – 52 млн грн, але рентабельність вища – 10,5%. ДНТ «Об’єднання «Радон» при 217,1 млн грн доходу отримало 2 тис. грн прибутку.
Відновлення відсортованих відходів: найбільші обороти серед лідерів (КВЕД 38.32)
У сегменті 2 015 юридичних осіб. Сукупний дохід топ-5 становить 11,9 млрд грн – найбільший показник серед досліджених напрямів.
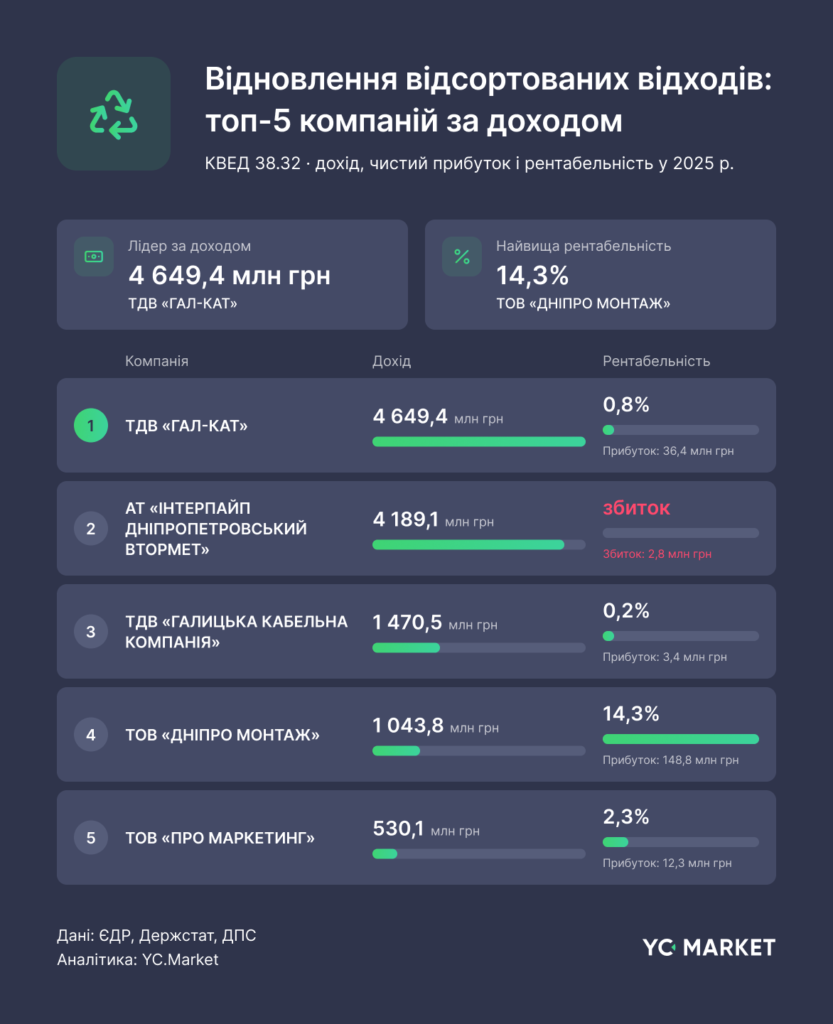
У топ-5 оборот і прибутковість розходяться. ТЗДВ «ГАЛ-КАТ» отримало 4,6 млрд грн доходу при рентабельності 0,8%, АТ «ІНТЕРПАЙП ДНІПРОПЕТРОВСЬКИЙ ВТОРМЕТ» – 4,2 млрд грн доходу та 2,8 млн грн збитку. ТОВ «ДНІПРО МОНТАЖ» при 1 млрд грн доходу заробило 148,8 млн грн і мало найвищу рентабельність у топ-5 – 14,3%.
Компанії мають різний набір операцій, однак доступні дані не дають змоги визначити, який саме напрям сформував їхній фінансовий результат.
КВЕД 39.00: розмінування змінило структуру сегмента
КВЕД 39.00 «Інша діяльність щодо поводження з відходами» охоплює 357 юридичних осіб. У верхівці рейтингу – міжнародні гуманітарні структури, благодійний фонд і компанії з розмінування, тому їхні фінансові показники не варто напряму порівнювати з класичними операторами відходів.
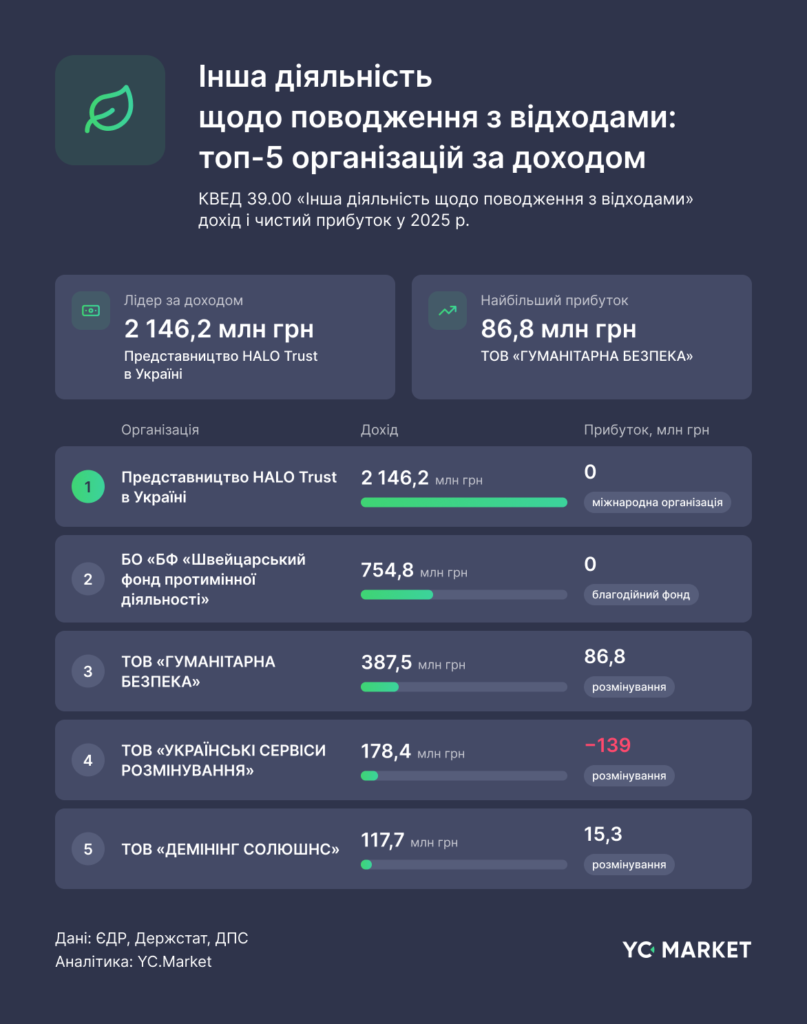
Серед комерційних компаній ТОВ «ГУМАНІТАРНА БЕЗПЕКА» отримало 387,5 млн грн доходу та 86,8 млн грн прибутку. ТОВ «УКРАЇНСЬКІ СЕРВІСИ РОЗМІНУВАННЯ» при 178,4 млн грн доходу завершило рік зі 139 млн грн збитку. Різниця відображає неоднорідність бізнес-моделей, однак даних вибірки недостатньо, щоб визначити конкретні причини.
До війни КВЕД 39.00 навряд чи асоціювався б із окремим великим напрямом діяльності. Тепер серед його лідерів – HALO Trust, міжнародний протимінний фонд та українські оператори розмінування. Ймовірний драйвер цього зсуву очевидний: потреби України в управлінні вибухонебезпечними ризиками та очищенні територій від уламків оцінюються майже у $28 млрд.
Відходи руйнувань як потенційна сировинна база для відбудови
За дослідженням ПРООН, станом на вересень 2025 року на підконтрольних уряду України територіях утворилося 17,2 млн тонн відходів від зруйнованих і пошкоджених житлових будівель. Із 11,7 млн тонн, які ще потрібно прибрати та обробити, до 8,2 млн тонн потенційно придатні для перероблення та повторного використання. З цієї сировини потенційно можна виробляти 50 видів будівельної продукції, зокрема цемент, товарний бетон і збірні бетонні вироби. Щоб цей потенціал перетворився на ринок, потрібні стандарти якості, випробування матеріалів, покупці та правила закупівель.
Критичний фактор – логістика. Бетон і цегла мають значну вагу та порівняно невисоку вартість, тому далеке перевезення може нівелювати економічний ефект перероблення. Найбільш життєздатною виглядає модель регіональних хабів поблизу зон великих руйнувань і майбутнього будівництва.
На початок 2026 року за підтримки ПРООН в Україні вже прибрали та відсортували 1 млн тонн відходів руйнувань у восьми областях.
Вторсировина є, але попит на неї ще треба створити
Закон України «Про управління відходами» визначив повторне використання та рециклінг пріоритетнішими за видалення у ієрархії управління відходами. Для бізнесу це означає поступовий перехід від захоронення матеріалів до їх повернення в обіг. Національний план управління відходами до 2033 року містить окремі цілі для побутових і непобутових матеріалів. До 2033 року частка підготовки до повторного використання, рециклінгу та іншого відновлення безпечних матеріалів має зрости щонайменше до 70% за масою. Це ціль для інфраструктури та регулювання, а не прогноз доходів ринку.
Стратегія розвитку циркулярної економіки України до 2035 року передбачає розвиток ринків вторсировини, стандартизацію у будівництві, пілотні проєкти та узгодження з правилами ЄС. Для компаній вирішальними будуть стандарти для вторинних матеріалів, стабільний попит і зрозумілі вимоги у публічних закупівлях.
Як ми рахували?
До вибірки увійшли 6 529 юридичних осіб, які за даними YC.Market станом на кінець вересня 2026 р. не перебувають у процесі припинення та мають як основний один із видів економічної діяльності: 38.11 (3 069 юр.осіб), 38.12 (232 юр.особи), 38.21 (587 юр.осіб), 38.22 (269 юр.осіб), 38.32 (2 015 юр.осіб) або 39.00 (357 юр.осіб). Для сукупного фінансового аналізу використано дані 5 000 компаній із вибірки, відсортованих за доходом. Саме на цій базі розраховані агреговані показники доходу, прибутку та рентабельності за 2024–2025 роки, тому вони не відображають фінансові показники всієї вибірки. Саме на цій базі розраховані агреговані показники доходу, прибутку та рентабельності за 2024–2025 роки. Ренкінги сформовано за доходом за 2025 рік. КВЕД 39.00 аналізували окремо через присутність міжнародних і благодійних структур та операторів гуманітарного розмінування.
Під доходом у дослідженні мається на увазі показник “Загальний дохід” у YC.Market, під прибутком – показник “Чистий прибуток”. Рентабельність розраховано як відношення чистого прибутку до загального доходу, помножене на 100%.
Показники описують саме цю вибірку, а не повний обсяг операцій з відходами в Україні. Компанії, для яких відповідна діяльність є додатковою, могли не потрапити до аналізу. Наявність КВЕДу у сфері небезпечних відходів також не підтверджує чинної ліцензії.
Дослідили 6 529 організацій за шістьма основними КВЕДами (38.11, 38.12, 38.21, 38.22, 38.32, 39.00).
Перші 5 000 компаній вибірки дали 48,8 млрд грн доходу і 178,3 млн грн чистого прибутку, сукупна рентабельність – 0,4%.
Великі обороти не конвертуються у прибуток: результат залежить від локальних тарифів, обсягів, логістики й стану техніки, тому однаковий КВЕД не означає однакову бізнес-модель.
Так, на відміну від звичайного збирання, робота з небезпечними відходами потребує ліцензії та спеціальних ліцензійних умов.
Із 11,7 млн тонн, які ще треба прибрати та обробити, до 8,2 млн тонн потенційно придатні для перероблення й повторного використання.
До сегмента «Інша діяльність щодо поводження з відходами» додалося гуманітарне розмінування; серед лідерів – HALO Trust, протимінний фонд і оператори розмінування.


